
Hướng dẫn lập Phụ lục 142 năm 2026: Kê khai giảm thuế GTGT chi tiết
Nắm vững cách lập Phụ lục 142/2024/QH15-174/2024/QH15-204/2025/QH15 để kê khai giảm thuế GTGT chính xác. Bài viết hướng dẫn chi tiết từng bước trên phần mềm HTKK

Mục lục
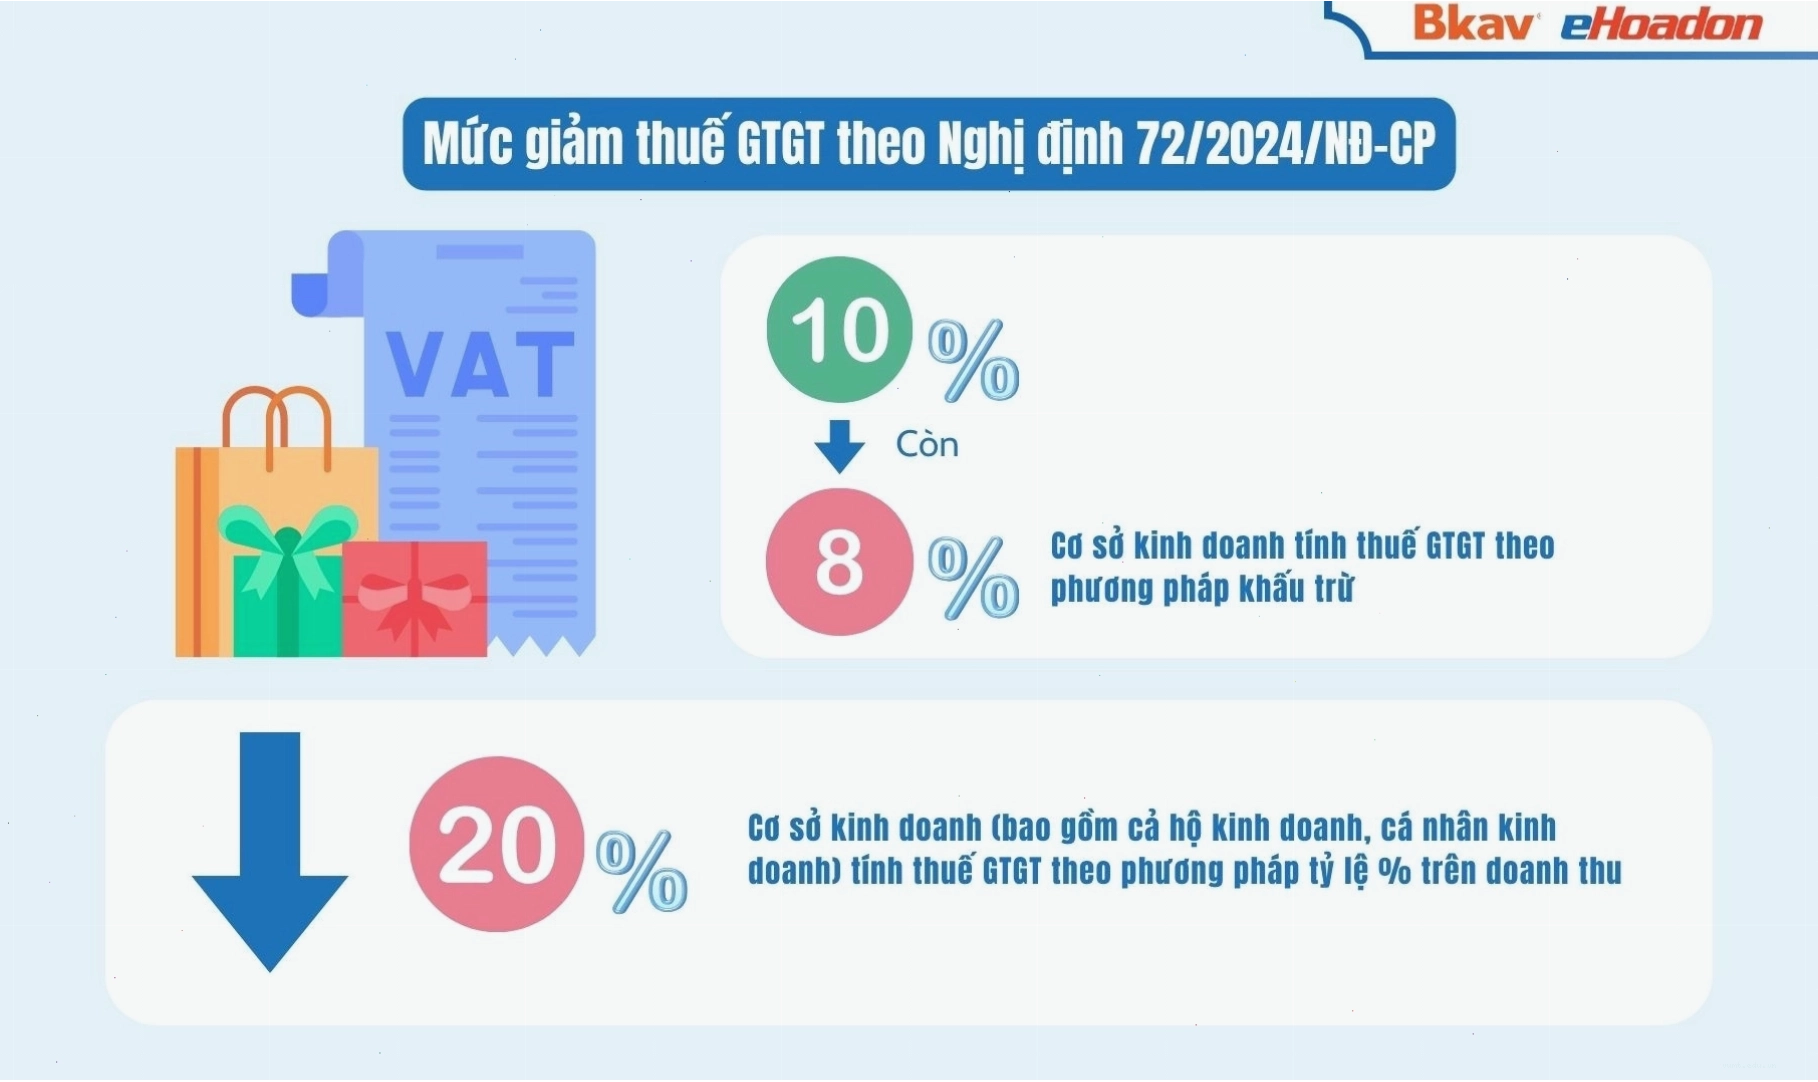
Nghị quyết 142/2024/QH15 đã mang đến những thay đổi quan trọng về chính sách thuế giá trị gia tăng (GTGT), trong đó có việc giảm thuế suất đối với nhiều hàng hóa, dịch vụ. Để hưởng lợi từ chính sách này, việc kê khai chính xác các khoản giảm trừ thông qua Phụ lục 142 là vô cùng cần thiết. Bài viết này sẽ cung cấp hướng dẫn chi tiết cách lập Phụ lục 142 trên phần mềm Hỗ trợ kê khai (HTKK), đảm bảo người nộp thuế thực hiện đúng quy định.
Căn cứ pháp lý và thời điểm áp dụng
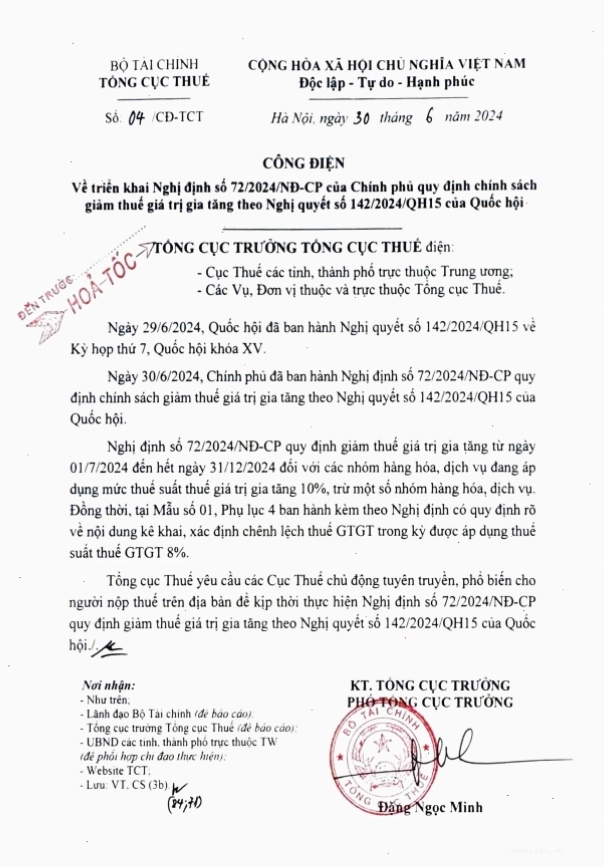
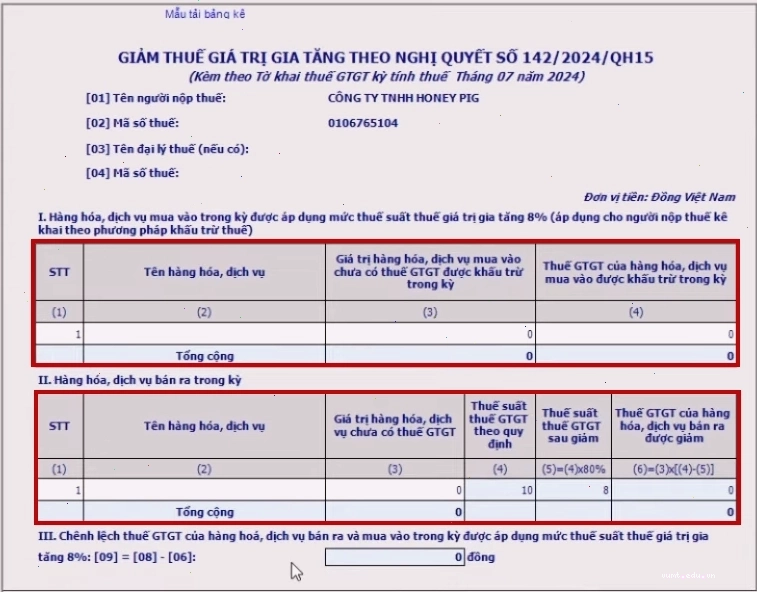
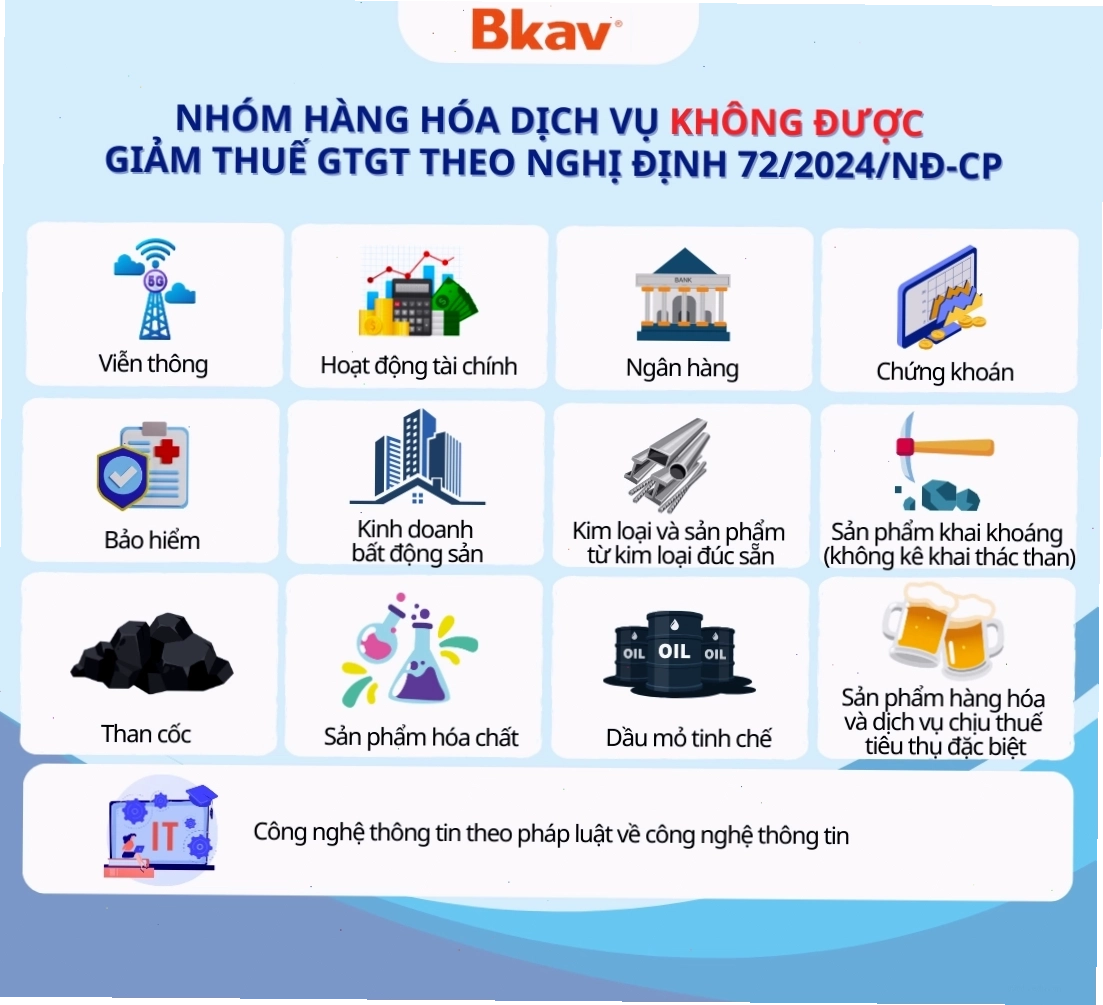
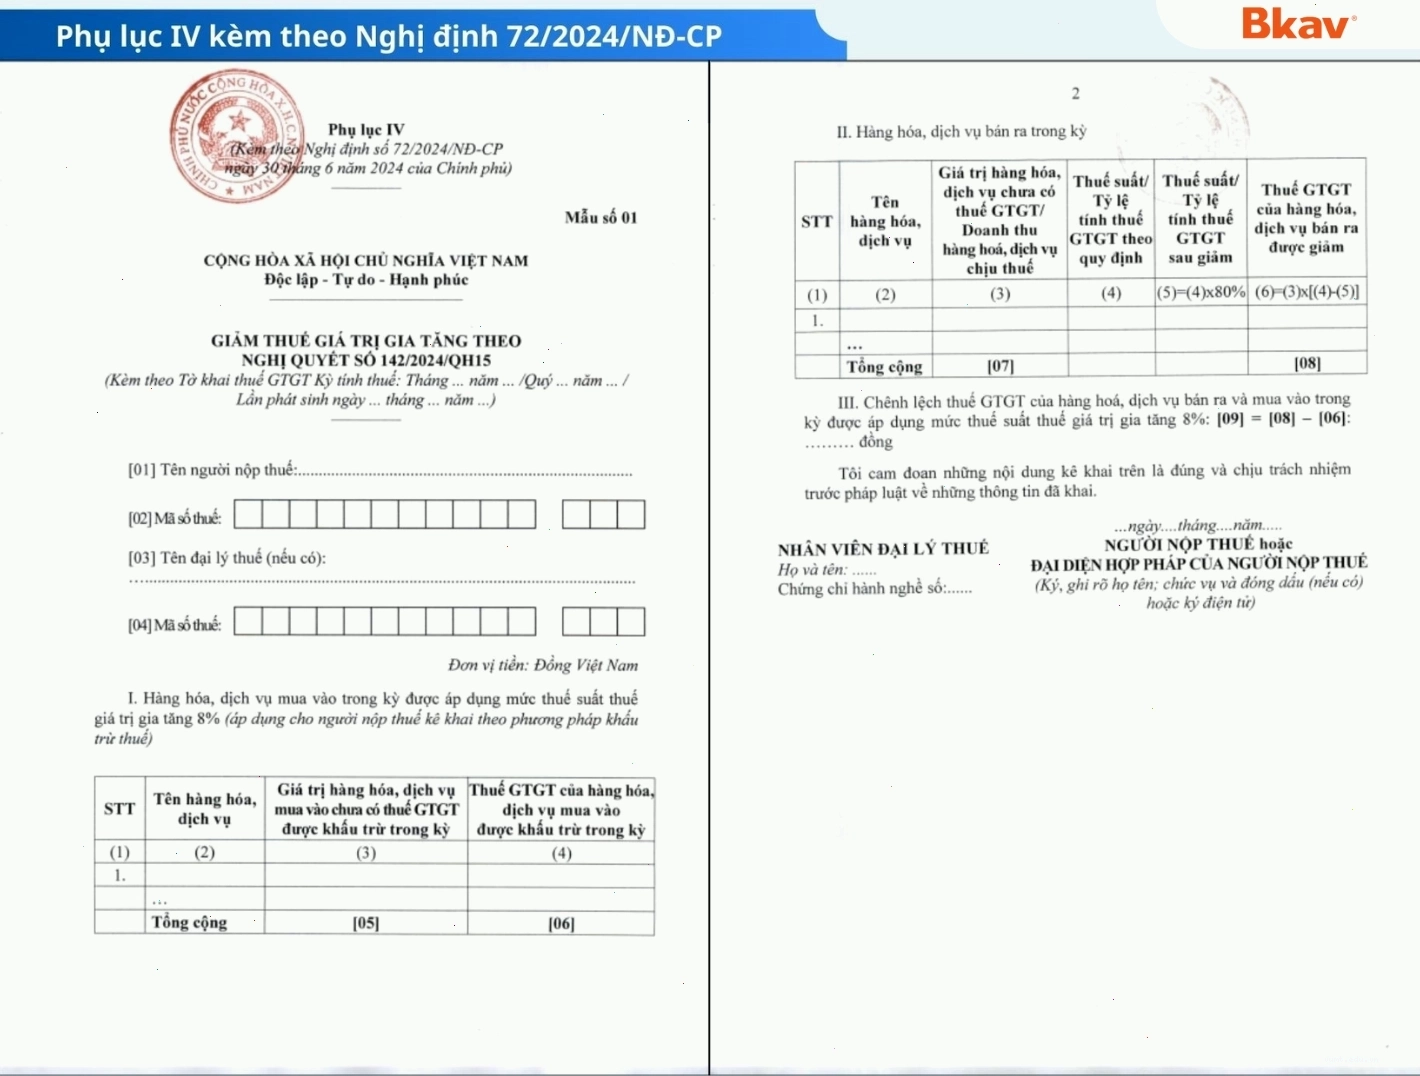
Việc kê khai các hàng hóa, dịch vụ được giảm thuế GTGT được thực hiện theo Mẫu số 01 tại Phụ lục III ban hành kèm theo Nghị định 174/2025/NĐ-CP. Phiên bản cập nhật trên phần mềm HTKK là Phụ lục PL 142/2024/QH15-174/2024/QH15-204/2025/QH15. Người nộp thuế cần cập nhật các văn bản pháp lý liên quan như Nghị quyết 142/2024/QH15, Nghị định 72/2024/NĐ-CP và Công điện 04/CĐ-TCT để nắm rõ đối tượng, mức giảm và thời gian áp dụng chính sách này.
Hướng dẫn chi tiết cách lập Phụ lục 142 trên phần mềm HTKK
Ngoài việc kê khai trực tiếp trên phần mềm, người nộp thuế có thể lập bảng kê chi tiết bằng file Excel rồi tải lên HTKK. Quy trình thực hiện bao gồm các bước sau:
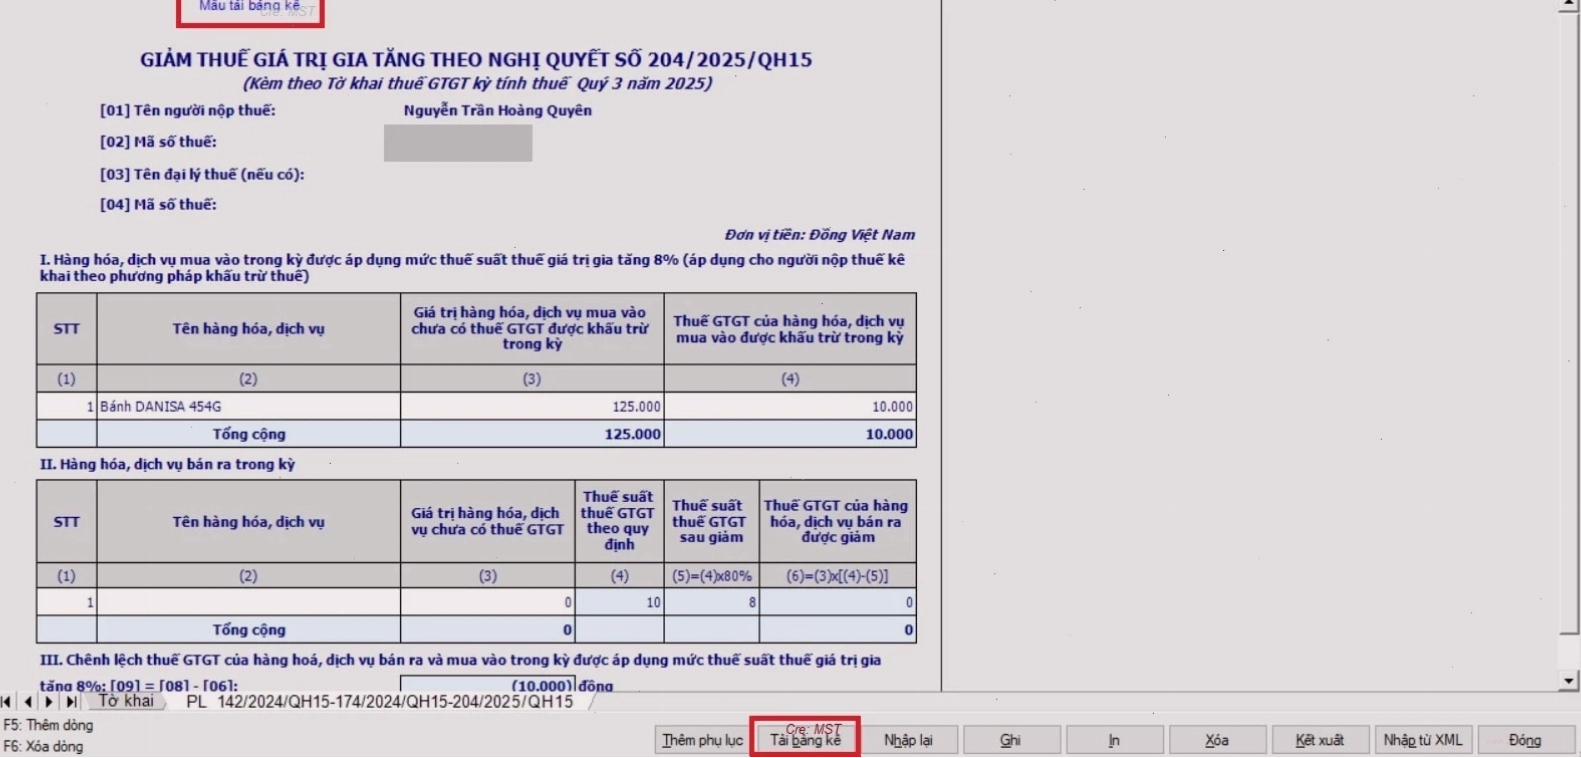
Bước 1: Tải mẫu bảng kê Excel
Trên phần mềm HTKK, truy cập vào phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”. Tại đây, chọn “Mẫu tải bảng kê” để tải về file Excel mẫu.
Bước 2: Kê khai thông tin vào Bảng kê Excel
Mở file Excel đã tải về và thực hiện kê khai vào sheet “Bang Ke” theo các cột sau:
- Cột 1 [STT]: Bắt buộc phải điền số thứ tự. Các dòng không có số thứ tự sẽ không được tải lên phần mềm. Nếu bảng kê có hơn 5 dòng, cần thêm số thứ tự cho các dòng tiếp theo.
- Cột 2 [Tên hàng hóa dịch vụ]: Ghi tên hàng hóa, dịch vụ được giảm thuế GTGT còn 8% phát sinh trong kỳ.
- Cột 3 [Giá trị hàng hóa, dịch vụ chưa có thuế GTGT]: Tổng hợp doanh thu chưa có thuế của từng hàng hóa, dịch vụ đã kê khai ở cột 2.
Lưu ý quan trọng khi kê khai Cột 2 và Cột 3
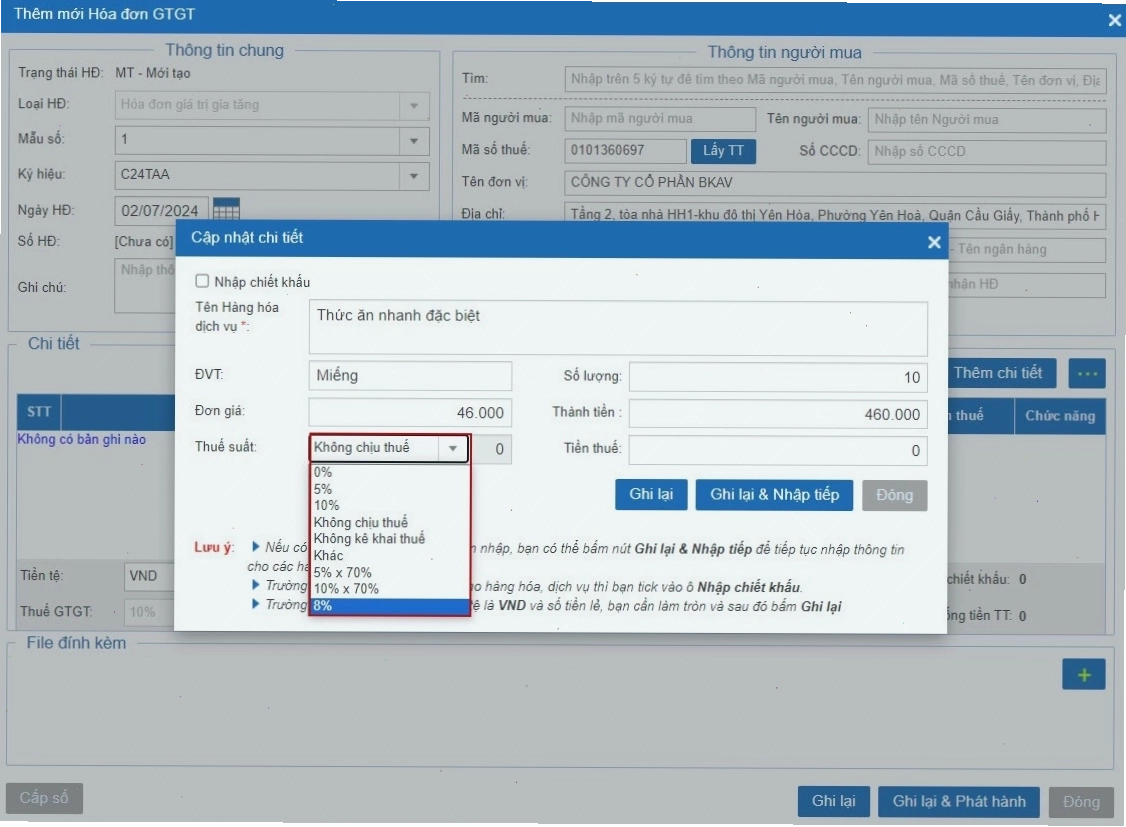
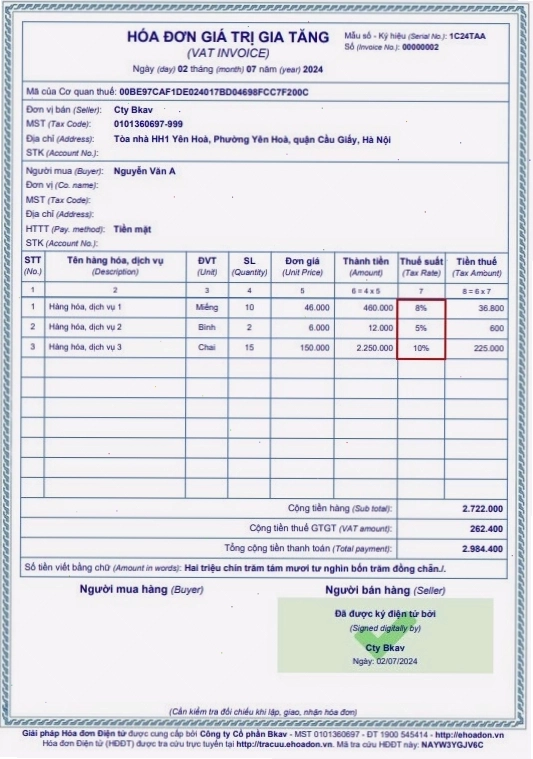
Nếu một hóa đơn có cả hàng hóa được giảm thuế (8%) và không được giảm thuế (thuế suất khác), chỉ kê khai những mặt hàng được giảm thuế vào phụ lục này. Mỗi mặt hàng nên được ghi trên một dòng riêng. Trường hợp một mặt hàng được xuất bán nhiều lần trong kỳ, cần tổng hợp tất cả các lần bán lại và kê khai vào 1 dòng trên phụ lục.
Các cột từ 4 đến 6 không cần kê khai thủ công, phần mềm HTKK sẽ tự động tổng hợp và tính toán khi tải dữ liệu lên.
Bước 3: Lưu bảng kê
Sau khi hoàn tất việc nhập liệu, hãy lưu lại bảng kê Excel theo đường dẫn mong muốn.
Bước 4: Đóng bảng kê
Bắt buộc phải tắt file bảng kê Excel đã lưu thì mới có thể tải dữ liệu lên phần mềm HTKK.
Bước 5: Tải bảng kê đã có số liệu lên phần mềm HTKK
Tại tab phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15” trên phần mềm HTKK, chọn “Tải bảng kê”. Sau đó, nhấp vào ô có dấu ba chấm để chọn đường dẫn đến file Excel đã lưu ở Bước 3. Cuối cùng, nhấn “Tải dữ liệu”.
Lưu ý chung khi kê khai phụ lục giảm thuế GTGT
Việc kê khai phụ lục giảm thuế GTGT theo Nghị quyết 142/2024/QH15 đòi hỏi sự cẩn trọng và chính xác. Người nộp thuế cần đảm bảo tuân thủ đúng các quy định về pháp lý, cập nhật các phiên bản phần mềm mới nhất và thực hiện đúng các bước hướng dẫn để tránh sai sót.
Phụ lục này được sử dụng để kê khai các mặt hàng hóa, dịch vụ mua vào, bán ra đủ điều kiện được giảm thuế GTGT. Việc kê khai đúng và đủ giúp doanh nghiệp tối ưu hóa nghĩa vụ thuế và tránh các rủi ro pháp lý không đáng có.
Tầm quan trọng của việc tuân thủ quy định kê khai
Việc lập và nộp phụ lục giảm thuế GTGT theo đúng quy định không chỉ giúp doanh nghiệp hưởng trọn vẹn ưu đãi về thuế mà còn thể hiện sự tuân thủ pháp luật, góp phần xây dựng môi trường kinh doanh lành mạnh. Sai sót trong quá trình kê khai có thể dẫn đến việc bị truy thu thuế, phạt vi phạm hành chính và ảnh hưởng đến uy tín của doanh nghiệp.
Hãy sử dụng hướng dẫn này như một cẩm nang chi tiết để tự tin thực hiện việc lập Phụ lục 142 một cách hiệu quả nhất. Nếu có bất kỳ thắc mắc nào, đừng ngần ngại liên hệ với bộ phận hỗ trợ của Tổng cục Thuế hoặc các chuyên gia tư vấn thuế để được giải đáp kịp thời.
Bình luận