
Hướng dẫn điền mẫu 07/ĐK-NPT-TNCN đăng ký người phụ thuộc chi tiết 2026
Tìm hiểu cách điền mẫu 07/ĐK-NPT-TNCN đăng ký người phụ thuộc để giảm trừ gia cảnh thuế TNCN năm 2026. Hướng dẫn chi tiết từng mục

Mục lục
Việc đăng ký người phụ thuộc để hưởng giảm trừ gia cảnh thuế Thu nhập cá nhân (TNCN) là một quy trình quan trọng, giúp người nộp thuế tiết kiệm một phần nghĩa vụ tài chính. Mẫu đơn được sử dụng cho mục đích này là Mẫu số 07/ĐK-NPT-TNCN, ban hành kèm theo Thông tư 80/2021/TT-BTC. Để quy trình này diễn ra suôn sẻ và chính xác, bài viết này sẽ cung cấp hướng dẫn chi tiết cách điền mẫu 07 đăng ký người phụ thuộc.
- Xác định kỳ tính thuế và trường hợp kê khai (lần đầu hay bổ sung).
- Điền đầy đủ thông tin người nộp thuế (Họ tên, MST).
- Kê khai thông tin đơn vị chi trả thu nhập.
- Cung cấp thông tin chi tiết của từng người phụ thuộc.
- Xác định thời điểm bắt đầu và kết thúc tính giảm trừ.
Mức giảm trừ gia cảnh thuế TNCN năm 2026
Trước khi đi vào chi tiết cách điền mẫu, cần nắm rõ mức giảm trừ gia cảnh theo quy định mới nhất. Căn cứ Nghị quyết 954/2020/UBTVQH14, mức giảm trừ gia cảnh năm 2026 được điều chỉnh như sau:
- Mức giảm trừ cho đối tượng nộp thuế: 11.000.000 VNĐ/tháng (tương đương 132.000.000 VNĐ/năm).
- Mức giảm trừ cho mỗi người phụ thuộc: 4.400.000 VNĐ/tháng.
Việc hiểu rõ các mức này giúp người nộp thuế kê khai chính xác số tiền được giảm trừ.
Chi tiết cách điền mẫu 07/ĐK-NPT-TNCN
Bản đăng ký người phụ thuộc, hay còn gọi là mẫu 07/ĐK-NPT-TNCN, yêu cầu người nộp thuế cung cấp thông tin một cách cẩn thận. Dưới đây là hướng dẫn chi tiết từng mục:
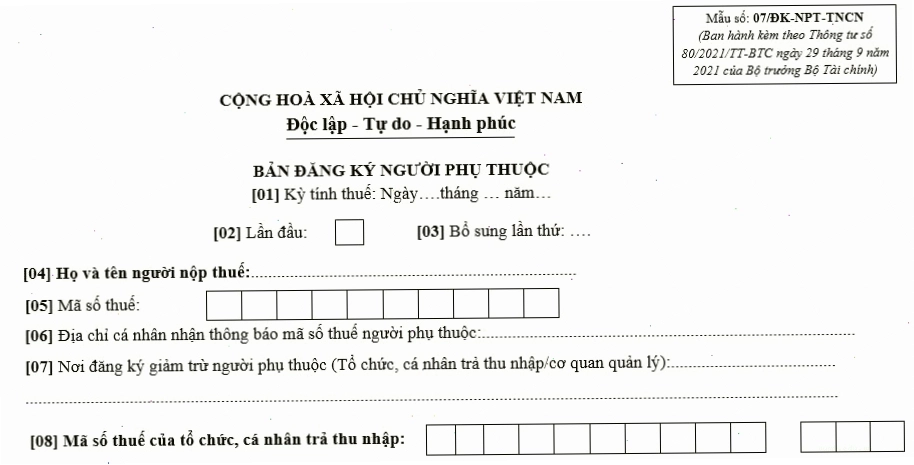
Thông tin chung về kỳ tính thuế và trường hợp kê khai
- [1] Ngày…tháng…năm…: Điền kỳ tính thuế tương ứng (thường là năm cho thuế TNCN).
- [2] Tích ✓ vào ô kê khai lần đầu: Nếu đây là lần đầu tiên bạn nộp bản đăng ký này.
- [3] Điền lần thứ…: Nếu bạn đã từng nộp bản đăng ký trước đó và đây là lần kê khai bổ sung thứ 2, thứ 3, v.v.
Thông tin người nộp thuế
- [4] Họ tên cá nhân - người nộp thuế: Ghi đầy đủ họ tên của bạn theo giấy tờ tùy thân.
- [5] MST (Mã số thuế): Điền mã số thuế TNCN của bạn.
Thông tin về nơi chi trả thu nhập và MST người phụ thuộc
- [6] Nơi nhận thông báo MST người phụ thuộc: Ghi tên đơn vị hoặc cá nhân nơi bạn nhận thu nhập và sẽ thông báo MST của người phụ thuộc.
- [7] Nơi chi trả thu nhập: Tên đơn vị chi trả thu nhập cho bạn.
- [8] MST của đơn vị/cá nhân chi trả thu nhập: Mã số thuế của đơn vị tại mục [7].
Thông tin chi tiết về người phụ thuộc ([9] đến [15])
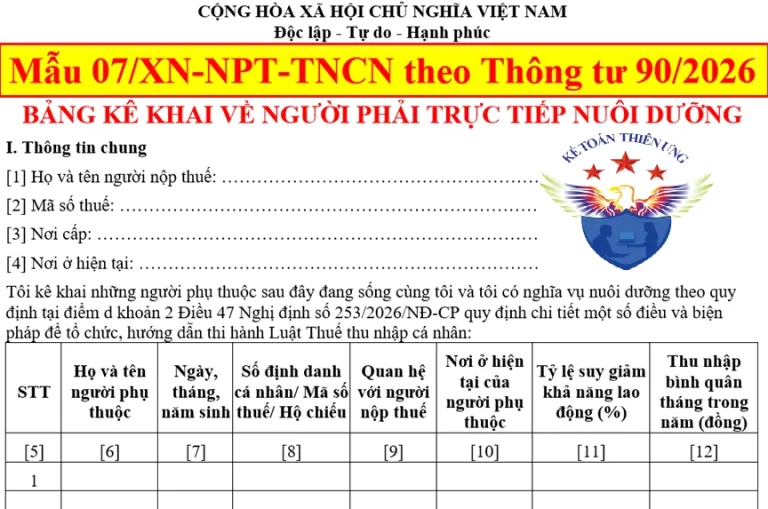
Phần này yêu cầu cung cấp thông tin của từng người phụ thuộc mà bạn muốn đăng ký giảm trừ gia cảnh. Mỗi người phụ thuộc sẽ có một mục riêng để điền đầy đủ các thông tin sau:
- Họ và tên.
- Ngày sinh.
- Mã số thuế (nếu có).
- Quan hệ với người nộp thuế.
- Thông tin về khả năng lao động, tình trạng học tập (nếu có).
Thời điểm bắt đầu và kết thúc tính giảm trừ
- [16] Thời điểm bắt đầu tính giảm trừ người phụ thuộc: Ghi rõ tháng, năm mà người phụ thuộc bắt đầu được tính giảm trừ. Trường hợp thay đổi nơi chi trả thu nhập hoặc thay đổi người nộp thuế, chỉ tiêu này sẽ ghi lại thời điểm bắt đầu tính giảm trừ tại đơn vị mới hoặc cho người nộp thuế mới. Nếu quyết toán lại các năm trước, ghi rõ thời điểm bắt đầu tính giảm trừ tương ứng với năm đó.
- [17] Thời điểm kết thúc tính giảm trừ người phụ thuộc: Ghi rõ tháng, năm người phụ thuộc không còn đủ điều kiện giảm trừ. Nếu chưa xác định được thời điểm kết thúc, bạn có thể bỏ trống. Trong trường hợp có sự thay đổi về thời điểm kết thúc, cần khai bổ sung để cập nhật thông tin.
Người phụ thuộc được giảm trừ gia cảnh bao gồm những ai?
Việc xác định đúng đối tượng người phụ thuộc là yếu tố then chốt để kê khai mẫu 07/ĐK-NPT-TNCN. Theo Điều 9 Thông tư 111/2013/TT-BTC, những người phụ thuộc đủ điều kiện bao gồm:
- Con: Bao gồm con đẻ, con nuôi hợp pháp, con ngoài giá thú, con riêng của vợ hoặc chồng. Cụ thể:
- Con dưới 18 tuổi (tính đủ tháng).
- Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động.
- Con đang theo học tại Việt Nam hoặc nước ngoài ở bậc đại học, cao đẳng, trung học chuyên nghiệp, dạy nghề; hoặc con từ 18 tuổi trở lên đang học bậc phổ thông (kể cả thời gian chờ kết quả thi đại học từ tháng 6 đến tháng 9 năm lớp 12) và không có thu nhập hoặc có thu nhập bình quân tháng dưới 1.000.000 VNĐ/tháng từ mọi nguồn thu nhập.
- Vợ hoặc chồng: Người bị khuyết tật, không có khả năng lao động, không có thu nhập hoặc có thu nhập bình quân tháng dưới 1.000.000 VNĐ/tháng.
- Cha hoặc mẹ: Người không còn khả năng lao động, không có thu nhập hoặc có thu nhập bình quân tháng dưới 1.000.000 VNĐ/tháng.
- Các đối tượng khác: Trong một số trường hợp cụ thể, có thể bao gồm các đối tượng khác theo quy định của pháp luật.
Để xác định chính xác, cần xem xét kỹ lưỡng các điều kiện về độ tuổi, khả năng lao động, thu nhập và tình trạng học tập của từng người phụ thuộc.
Những lưu ý quan trọng khi kê khai mẫu 07
Để đảm bảo tính chính xác và tránh sai sót khi hướng dẫn điền mẫu 07 đăng ký người phụ thuộc, người nộp thuế cần lưu ý:
- Chuẩn bị hồ sơ đầy đủ: Bao gồm giấy khai sinh, giấy tờ chứng minh khuyết tật (nếu có), xác nhận của cơ sở đào tạo (nếu là con đang đi học), giấy tờ chứng minh thu nhập (nếu có).
- Kê khai trung thực: Thông tin cung cấp phải đảm bảo tính chính xác và trung thực.
- Nộp đúng hạn: Nộp bản đăng ký này cùng với hồ sơ quyết toán thuế TNCN hàng năm hoặc khi có thay đổi.
- Xem xét kỹ quy định về thu nhập: Đối với người phụ thuộc từ 18 tuổi trở lên, cần kiểm tra kỹ mức thu nhập bình quân hàng tháng để đảm bảo đủ điều kiện.
Việc tuân thủ đúng quy trình và các quy định liên quan sẽ giúp người nộp thuế thực hiện quyền lợi giảm trừ gia cảnh một cách hợp pháp và hiệu quả.
Bình luận