Hướng dẫn Lập Báo Cáo Kết Quả Hoạt Động Kinh Doanh Chi Tiết Năm 2026
Tìm hiểu cách lập báo cáo kết quả hoạt động kinh doanh chuẩn theo Thông tư 200, 2026. Bài viết cung cấp hướng dẫn chi tiết, ví dụ thực tế và file Excel mẫu miễn phí. Áp dụng ngay!

Mục lục
Báo cáo kết quả hoạt động kinh doanh là gì và tầm quan trọng
Báo cáo kết quả hoạt động kinh doanh (KQHĐKD) là một trong những báo cáo tài chính quan trọng nhất của doanh nghiệp. Nó phản ánh tình hình và kết quả hoạt động sản xuất kinh doanh trong một kỳ kế toán nhất định, giúp đánh giá hiệu quả hoạt động, khả năng sinh lời và đưa ra các quyết định kinh doanh chiến lược. Việc lập báo cáo này không chỉ là nghĩa vụ pháp lý mà còn là công cụ quản trị hữu ích cho nhà quản lý, kế toán viên và các bên liên quan như ngân hàng, nhà đầu tư.
Quy định pháp lý và đối tượng áp dụng báo cáo kết quả hoạt động kinh doanh
Tại Việt Nam, các doanh nghiệp phải tuân thủ các quy định pháp lý về chế độ kế toán. Hiện nay, hai chế độ kế toán phổ biến nhất là Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC. Tùy thuộc vào quy mô và loại hình doanh nghiệp, việc lựa chọn chế độ kế toán phù hợp sẽ quyết định mẫu báo cáo KQHĐKD cần sử dụng.
Hai chế độ kế toán hiện hành
- Thông tư 200/2014/TT-BTC: Áp dụng cho các doanh nghiệp lớn, có quy mô hoạt động phức tạp.
- Thông tư 133/2016/TT-BTC: Áp dụng cho các doanh nghiệp vừa và nhỏ.
Đối tượng bắt buộc lập báo cáo KQHĐKD
Tất cả các doanh nghiệp hoạt động theo pháp luật Việt Nam, không phân biệt quy mô hay loại hình, đều có nghĩa vụ lập và nộp báo cáo kết quả hoạt động kinh doanh theo quy định của pháp luật.
Chuẩn bị trước khi lập Báo cáo Kết quả Hoạt động Kinh Doanh
Để lập một báo cáo KQHĐKD chính xác và đầy đủ, công tác chuẩn bị là vô cùng quan trọng. Kế toán viên cần đảm bảo có đầy đủ các tài liệu cần thiết và tuân thủ các lưu ý quan trọng.
Checklist tài liệu cần có
- Bảng cân đối tài khoản của kỳ báo cáo.
- Sổ chi tiết các tài khoản liên quan đến doanh thu, thu nhập, chi phí.
- Hóa đơn, chứng từ kế toán phát sinh trong kỳ.
- Các báo cáo nội bộ khác (nếu có).
Lưu ý quan trọng: Bảng cân đối tài khoản phải “cân”
Trước khi tiến hành lập báo cáo KQHĐKD, điều kiện tiên quyết là bảng cân đối tài khoản phải đảm bảo sự cân đối (tổng tài sản bằng tổng nguồn vốn). Mọi sai sót trên bảng cân đối tài khoản sẽ ảnh hưởng trực tiếp đến tính chính xác của báo cáo KQHĐKD.
Các bước lập Báo cáo Kết quả Hoạt động Kinh Doanh (theo Thông tư 200)
Quy trình lập báo cáo KQHĐKD theo Thông tư 200 bao gồm các bước chi tiết sau:
- Xác định các chỉ tiêu báo cáo: Dựa vào Mẫu số B02-DN ban hành kèm Thông tư 200.
- Thu thập số liệu: Lấy số liệu phát sinh từ các tài khoản liên quan đến doanh thu, thu nhập và chi phí trong kỳ.
- Tính toán các chỉ tiêu: Thực hiện các phép tính cộng trừ để ra các chỉ tiêu theo yêu cầu của báo cáo, ví dụ như Doanh thu bán hàng, Giá vốn hàng bán, Lợi nhuận gộp về bán hàng và cung cấp dịch vụ, Doanh thu hoạt động tài chính, Chi phí tài chính, Chi phí quản lý doanh nghiệp, Lợi nhuận từ hoạt động kinh doanh, Thu nhập khác, Chi phí khác, Lợi nhuận khác, Tổng lợi nhuận kế toán trước thuế, Thuế thu nhập doanh nghiệp hiện hành, Lợi nhuận sau thuế thu nhập doanh nghiệp.
- Đối chiếu số liệu: So sánh số liệu kỳ này với số liệu kỳ trước để thấy sự biến động.
- Hoàn thiện báo cáo: Điền đầy đủ thông tin vào các cột theo mẫu quy định.
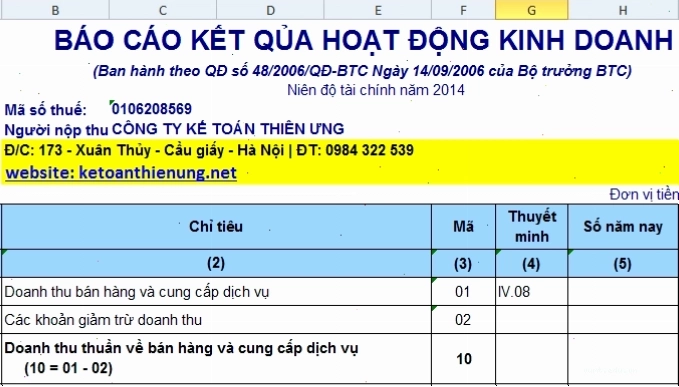
Nội dung và kết cấu báo cáo
Báo cáo KQHĐKD phản ánh tình hình và kết quả hoạt động kinh doanh, bao gồm kết quả từ hoạt động kinh doanh chính, hoạt động tài chính và các hoạt động khác. Khi lập báo cáo tổng hợp, cần loại trừ các giao dịch nội bộ.
Các cột trong báo cáo
| Cột | Mô tả |
|---|---|
| Số 1 | Các chỉ tiêu báo cáo |
| Số 2 | Mã số của các chỉ tiêu |
| Số 3 | Số hiệu tương ứng trên Bản thuyết minh Báo cáo tài chính |
| Số 4 | Tổng số phát sinh trong kỳ báo cáo năm |
| Số 5 | Số liệu của năm trước (để so sánh) |
Phân tích báo cáo kết quả hoạt động kinh doanh
Việc lập báo cáo thôi là chưa đủ, ý nghĩa thực sự nằm ở việc phân tích các chỉ số để đưa ra những nhận định chính xác về sức khỏe tài chính của doanh nghiệp.
Các chỉ số lợi nhuận quan trọng cần theo dõi
Có nhiều chỉ số lợi nhuận quan trọng mà các nhà quản lý cần chú ý:
- Lợi nhuận gộp: Thể hiện hiệu quả hoạt động sản xuất kinh doanh cốt lõi.
- Lợi nhuận hoạt động kinh doanh: Cho thấy khả năng sinh lời từ hoạt động chính sau khi trừ chi phí hoạt động.
- Lợi nhuận sau thuế: Là lợi nhuận cuối cùng mà doanh nghiệp thu được sau khi thực hiện nghĩa vụ với Nhà nước.
Hai kỹ thuật phân tích cơ bản mà cực hiệu quả
- Phân tích theo chiều dọc: Xem xét tỷ trọng của từng khoản mục chi phí, doanh thu so với tổng doanh thu hoặc tổng lợi nhuận.
- Phân tích theo chiều ngang: So sánh số liệu của kỳ hiện tại với các kỳ trước để nhận diện xu hướng tăng giảm.
Gợi ý cách viết nhận xét cho Ban giám đốc
Khi trình bày báo cáo KQHĐKD cho Ban giám đốc, cần tập trung vào các điểm chính sau:
- Tóm tắt tình hình kinh doanh chung (lãi/lỗ, tăng/giảm so với kỳ trước).
- Nêu bật các yếu tố ảnh hưởng chính đến kết quả kinh doanh (ví dụ: doanh thu tăng do đẩy mạnh marketing, chi phí tăng do giá nguyên vật liệu đầu vào tăng...).
- Đưa ra các đề xuất, kiến nghị để cải thiện tình hình hoạt động hoặc tối ưu lợi nhuận.
Lưu ý thường gặp và cách xử lý khi lập báo cáo kết quả hoạt động kinh doanh
Trong quá trình lập báo cáo KQHĐKD, kế toán viên có thể gặp phải một số sai sót phổ biến. Việc nhận diện và khắc phục kịp thời là rất quan trọng.
Sai sót phổ biến khi lập báo cáo
- Nhầm lẫn giữa doanh thu và thu nhập.
- Không loại trừ các khoản giao dịch nội bộ khi lập báo cáo tổng hợp.
- Sai sót trong việc hạch toán chi phí hoặc doanh thu.
- Số liệu trên báo cáo không khớp với các sổ sách, chứng từ liên quan.
Cách khắc phục để báo cáo đúng chuẩn
Để khắc phục các sai sót, cần thực hiện rà soát kỹ lưỡng, đối chiếu số liệu giữa các báo cáo và sổ sách. Nếu phát hiện sai sót nghiêm trọng, cần điều chỉnh theo quy định của pháp luật về kế toán.
Kết luận: Nâng cao năng lực quản trị với báo cáo KQHĐKD
Việc nắm vững cách lập và phân tích báo cáo kết quả hoạt động kinh doanh không chỉ giúp doanh nghiệp hoàn thành nghĩa vụ pháp lý mà còn là chìa khóa để nâng cao hiệu quả quản trị, đưa ra những quyết định kinh doanh sáng suốt, tối ưu hóa lợi nhuận và đảm bảo sự phát triển bền vững. Hãy xem báo cáo này như một người bạn đồng hành tin cậy trên con đường kinh doanh của bạn.
Bình luận