
Hướng dẫn chi tiết kê khai Phụ lục Giao dịch liên kết trên HTKK
Tìm hiểu cách điền Phụ lục giao dịch liên kết trên HTKK theo Nghị định 132. Bài viết cung cấp quy trình chi tiết, trường hợp miễn trừ và các lưu ý quan trọng để giảm thiểu rủi ro truy thu
Mục lục
Kê khai giao dịch liên kết trên HTKK theo Nghị định 132/2020/NĐ-CP là gì?
Nghị định 132/2020/NĐ-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết. Việc kê khai các giao dịch này trên Hệ thống Hỗ trợ kê khai (HTKK) là một nghĩa vụ bắt buộc đối với nhiều doanh nghiệp. Mục đích của việc kê khai là nhằm minh bạch hóa các giao dịch giữa các bên có quan hệ liên kết, đảm bảo việc xác định giá giao dịch tuân thủ nguyên tắc giao dịch độc lập, góp phần chống xói mòn cơ sở thuế và chuyển giá.
Ai cần thực hiện kê khai phụ lục giao dịch liên kết trên HTKK?
Doanh nghiệp cần xác định rõ mối quan hệ liên kết và loại hình giao dịch phát sinh trong kỳ. Dựa trên quy định tại Điều 4 và Điều 8 của Nghị định 132/2020/NĐ-CP, có hai vấn đề chính cần xem xét:
- Xác định quan hệ liên kết: Bao gồm quan hệ sở hữu vốn, quản lý điều hành, hoặc các yếu tố chi phối khác.
- Xác định giao dịch liên kết: Là các giao dịch mua, bán, thuê, cho thuê, cung cấp dịch vụ, vay, cho vay, tài sản vô hình, tài sản hữu hình, hoặc các hình thức khác phát sinh giữa các bên liên kết.
Nếu doanh nghiệp có phát sinh giao dịch liên kết và không thuộc các trường hợp được miễn trừ kê khai, việc thực hiện hướng dẫn điền phụ lục giao dịch liên kết trên HTKK là bắt buộc.
Các trường hợp được miễn trừ kê khai giao dịch liên kết theo Nghị định 132
Nghị định 132/2020/NĐ-CP đã đưa ra một số trường hợp doanh nghiệp được miễn trừ nghĩa vụ lập Hồ sơ xác định giá giao dịch liên kết. Việc hiểu rõ các trường hợp này giúp doanh nghiệp tránh những thủ tục không cần thiết và tập trung nguồn lực vào các vấn đề cốt lõi.
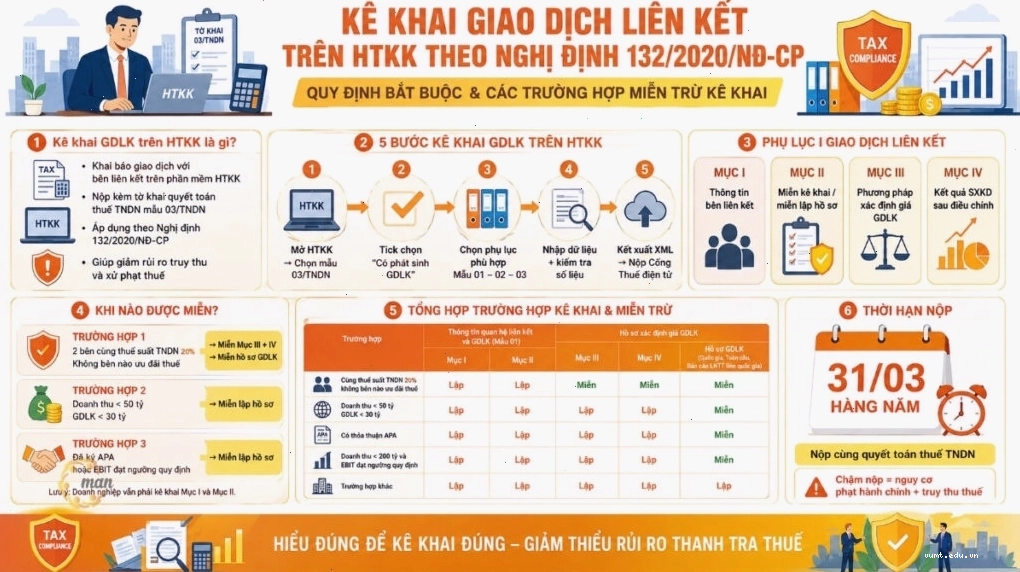
Cụ thể, các trường hợp miễn trừ bao gồm:
- Doanh nghiệp có tổng doanh thu thuần trong kỳ dưới 50 tỷ đồng và tổng giá trị tất cả các giao dịch liên kết phát sinh trong kỳ dưới 30 tỷ đồng.
- Doanh nghiệp có ký kết Thỏa thuận trước về phương pháp xác định giá (APA) với cơ quan thuế có thẩm quyền.
- Doanh nghiệp áp dụng cơ chế trao đổi thông tin tự động về CbCR (Country-by-Country Reporting) và được miễn trừ lập Hồ sơ quốc gia.
Tuy nhiên, cần lưu ý rằng việc miễn trừ này chỉ áp dụng cho việc lập Hồ sơ xác định giá giao dịch liên kết, còn việc kê khai thông tin vào Phụ lục trên HTKK vẫn có thể là bắt buộc nếu các điều kiện khác của Nghị định yêu cầu.
Hướng dẫn chi tiết cách điền phụ lục giao dịch liên kết trên HTKK
Việc điền phụ lục giao dịch liên kết đòi hỏi sự cẩn trọng và hiểu biết về các quy định. Dưới đây là các bước cơ bản để thực hiện:
Bước 1: Chuẩn bị thông tin cần thiết
Trước khi tiến hành kê khai, doanh nghiệp cần thu thập đầy đủ thông tin về các bên liên kết, bản chất các giao dịch, các hợp đồng liên quan, chứng từ chi phí, doanh thu, và các tài liệu chứng minh giá giao dịch.
Bước 2: Truy cập vào hệ thống HTKK
Đăng nhập vào hệ thống HTKK bằng tài khoản đã được cấp. Chọn đúng kỳ kê khai và loại tờ khai liên quan đến giao dịch liên kết.
Bước 3: Điền thông tin vào Phụ lục 01
Đây là bước quan trọng nhất. Doanh nghiệp cần điền đầy đủ và chính xác các thông tin theo yêu cầu của Phụ lục 01 Tờ khai giao dịch liên kết. Các mục chính bao gồm:
- Thông tin chung về doanh nghiệp.
- Thông tin chi tiết về các bên liên kết (tên, mã số thuế, địa chỉ, quan hệ liên kết).
- Thông tin về các loại giao dịch liên kết phát sinh (mua hàng hóa, cung cấp dịch vụ, vay vốn...).
- Doanh thu, chi phí, lợi nhuận liên quan đến từng giao dịch.
- Phương pháp xác định giá giao dịch.
Cách điền phụ lục giao dịch liên kết cần tuân thủ đúng các hướng dẫn và quy định tại Nghị định 132/2020/NĐ-CP. Nếu doanh nghiệp có chức năng sản xuất, phân phối hoặc gia công, cần lưu ý các chỉ tiêu về EBIT theo từng ngành nghề.
Bước 4: Kiểm tra và nộp tờ khai
Sau khi hoàn thành việc điền thông tin, doanh nghiệp cần thực hiện kiểm tra lại toàn bộ dữ liệu để đảm bảo tính chính xác và đầy đủ. Sau đó, tiến hành nộp tờ khai điện tử thông qua hệ thống HTKK.
Các vấn đề cần lưu ý khi thực hiện kê khai giao dịch liên kết
Ngoài việc tuân thủ đúng quy trình, doanh nghiệp cần chú ý một số điểm sau để đảm bảo việc kê khai hiệu quả và tránh sai sót:
- Tính kịp thời: Nộp tờ khai và phụ lục đúng hạn theo quy định của pháp luật thuế.
- Tính chính xác: Thông tin kê khai phải trung thực, chính xác, phù hợp với hồ sơ xác định giá giao dịch liên kết (nếu có).
- Lưu trữ hồ sơ: Giữ lại đầy đủ các hồ sơ, tài liệu liên quan đến giao dịch liên kết để cung cấp khi cơ quan thuế yêu cầu.
- Cập nhật quy định: Thường xuyên theo dõi các thay đổi, cập nhật trong các văn bản pháp luật liên quan đến quản lý thuế đối với giao dịch liên kết.
- Tham vấn chuyên gia: Nếu gặp khó khăn hoặc không chắc chắn, doanh nghiệp nên tìm kiếm sự tư vấn từ các chuyên gia thuế hoặc các công ty dịch vụ kế toán uy tín.
Việc hướng dẫn điền giao dịch liên kết trên HTKK là một quy trình quan trọng, đòi hỏi sự hiểu biết sâu sắc về pháp lý và nghiệp vụ. Thực hiện đúng và đủ các quy định không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn góp phần xây dựng môi trường kinh doanh minh bạch và lành mạnh.
Bình luận