Hướng dẫn điền mẫu 25/ĐK-TCT xin khôi phục mã số thuế 2026
Chi tiết cách điền mẫu 25/ĐK-TCT xin khôi phục mã số thuế bị đóng theo Thông tư 90/2026. Đảm bảo thủ tục nhanh chóng, hiệu quả. Tìm hiểu ngay!
Mục lục
Trong quá trình hoạt động kinh doanh, đôi khi doanh nghiệp hoặc cá nhân có thể gặp phải tình trạng mã số thuế (MST) bị đóng hoặc tạm ngừng hiệu lực. Điều này không chỉ gây gián đoạn hoạt động kinh doanh mà còn có thể dẫn đến những rủi ro pháp lý không mong muốn. Để giải quyết vấn đề này, việc nắm rõ quy trình và cách thức thực hiện thủ tục khôi phục mã số thuế là vô cùng cần thiết. Bài viết này sẽ tập trung hướng dẫn chi tiết cách điền mẫu 25/ĐK-TCT – văn bản đề nghị khôi phục mã số thuế, cũng như các quy định pháp luật liên quan trong năm 2026.
1. Khi nào cần đề nghị khôi phục mã số thuế?
Việc đề nghị khôi phục mã số thuế là cần thiết khi MST của người nộp thuế bị cơ quan thuế đóng hoặc tạm ngừng hiệu lực do các lý do như:
- Người nộp thuế tự ý ngừng hoạt động kinh doanh mà không thực hiện thủ tục giải thể hoặc chấm dứt hiệu lực mã số thuế theo quy định.
- Không thực hiện kê khai thuế hoặc nợ thuế kéo dài trong nhiều kỳ liên tiếp.
- Không có hoạt động kinh doanh tại địa chỉ đã đăng ký kinh doanh hoặc địa chỉ đã đăng ký thuế theo thông báo của cơ quan thuế, nhưng chưa bị thu hồi giấy phép hoặc chấm dứt hiệu lực mã số thuế.
- Các trường hợp khác theo quy định tại Thông tư 90/2026/TT-BTC.
Theo quy định tại điểm b khoản 4 Điều 17 Thông tư 90/2026/TT-BTC, có hai nhóm đối tượng chính cần thực hiện thủ tục này:
- Người nộp thuế đăng ký thuế theo cơ chế một cửa liên thông với đăng ký kinh doanh: Bao gồm các trường hợp được khôi phục tình trạng pháp lý, có hồ sơ đề nghị khôi phục sau khi bị thông báo không hoạt động, hoặc đơn vị phụ thuộc muốn tiếp tục hoạt động sau khi đã gửi hồ sơ chấm dứt hiệu lực mã số thuế nhưng chưa nộp hồ sơ đến cơ quan đăng ký kinh doanh.
- Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế: Bao gồm các trường hợp có văn bản của cơ quan có thẩm quyền về việc hủy bỏ văn bản thu hồi giấy phép, được cơ quan thuế thông báo không hoạt động nhưng chưa bị thu hồi giấy phép, hoặc có nhu cầu tiếp tục hoạt động sau khi đã gửi hồ sơ chấm dứt hiệu lực mã số thuế nhưng cơ quan thuế chưa ban hành thông báo chấm dứt.
2. Mẫu số 25/ĐK-TCT – Văn bản đề nghị khôi phục mã số thuế
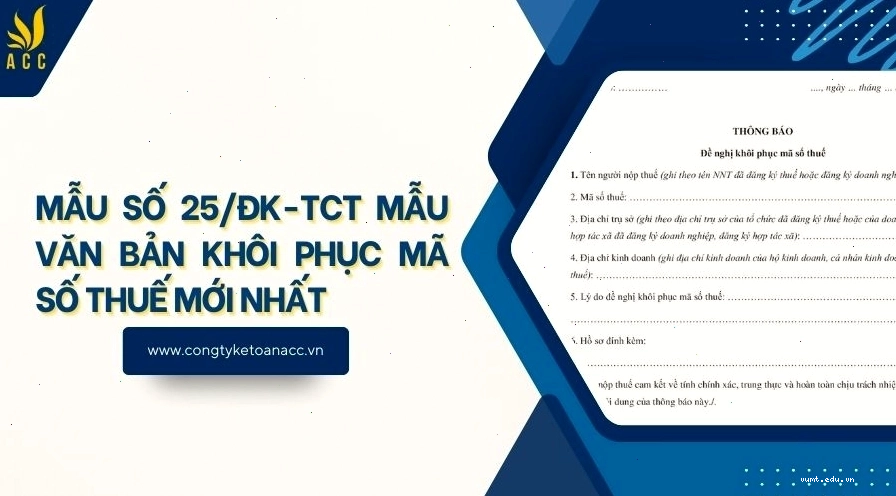
Mẫu số 25/ĐK-TCT là biểu mẫu chuẩn được ban hành kèm theo Thông tư 90/2026/TT-BTC, có hiệu lực từ ngày 01 tháng 07 năm 2026. Đây là văn bản bắt buộc phải có khi người nộp thuế muốn yêu cầu cơ quan thuế khôi phục lại mã số thuế đã bị đóng.
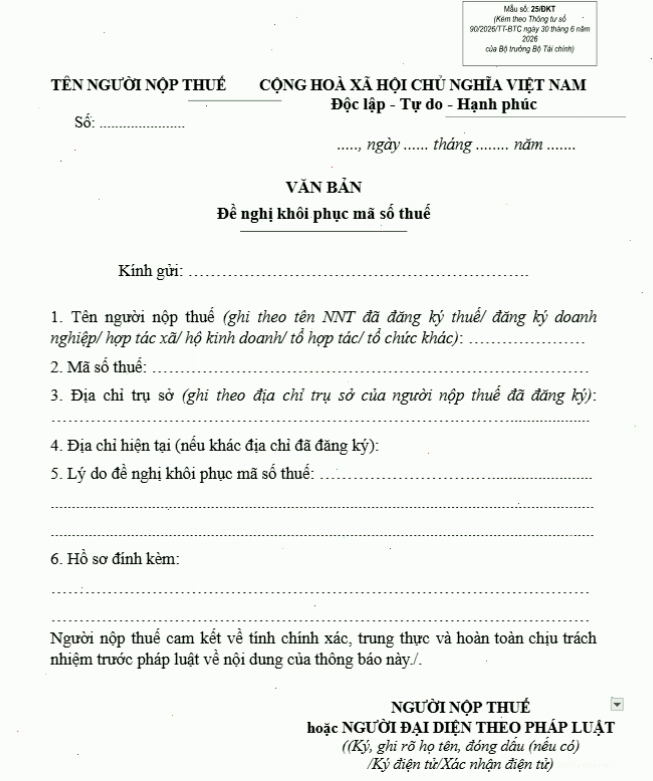
Để tải về mẫu này, bạn có thể truy cập vào các nguồn chính thức cung cấp biểu mẫu của Tổng cục Thuế hoặc các trang thông tin pháp luật uy tín.
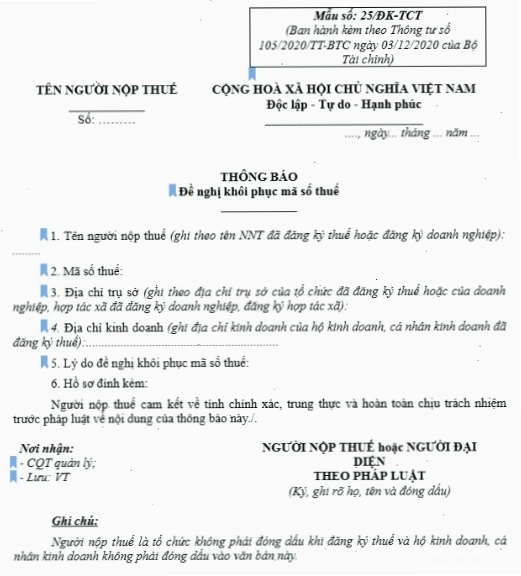
3. Hướng dẫn chi tiết cách điền mẫu 25/ĐK-TCT
Việc điền đúng và đủ thông tin vào mẫu 25/ĐK-TCT là yếu tố quan trọng để hồ sơ được xem xét nhanh chóng. Dưới đây là hướng dẫn chi tiết từng phần:
3.1 Thông tin người nộp thuế
- Tên người nộp thuế: Ghi đầy đủ tên tổ chức, doanh nghiệp hoặc cá nhân theo Giấy chứng nhận đăng ký kinh doanh hoặc Giấy phép hoạt động.
- Mã số thuế: Ghi rõ mã số thuế đã bị đóng/tạm ngừng hiệu lực.
- Địa chỉ trụ sở chính/đăng ký: Ghi địa chỉ đã đăng ký với cơ quan thuế. Nếu có sự thay đổi về địa chỉ mà chưa đăng ký, cần ghi rõ địa chỉ hiện tại và giải trình lý do, đồng thời nộp kèm hồ sơ thay đổi thông tin đăng ký thuế.
- Cơ quan thuế quản lý trực tiếp: Ghi tên Chi cục Thuế đang quản lý người nộp thuế.
3.2 Lý do đề nghị khôi phục mã số thuế
Phần này cần trình bày rõ ràng, mạch lạc nguyên nhân dẫn đến việc MST bị đóng và lý do muốn khôi phục. Các lý do thường gặp bao gồm:
- Văn bản của cơ quan có thẩm quyền về việc hủy bỏ văn bản thu hồi Giấy phép thành lập và hoạt động, quyết định thành lập hoặc Giấy phép tương đương.
- Được cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký, nhưng có nhu cầu tiếp tục hoạt động.
- Đơn vị phụ thuộc của doanh nghiệp hoặc hợp tác xã có nhu cầu tiếp tục hoạt động kinh doanh sau khi đã gửi hồ sơ chấm dứt hiệu lực mã số thuế nhưng chưa nộp hồ sơ đến cơ quan đăng ký kinh doanh.
3.3 Hồ sơ kèm theo
Tùy thuộc vào từng trường hợp cụ thể, người nộp thuế cần chuẩn bị các giấy tờ kèm theo như:
- Bản sao văn bản hủy bỏ quyết định thu hồi Giấy phép thành lập và hoạt động hoặc Giấy phép tương đương (nếu có).
- Bản sao văn bản hủy quyết định chấm dứt hoạt động đơn vị phụ thuộc (áp dụng với trường hợp đơn vị phụ thuộc).
- Các giấy tờ chứng minh việc thay đổi địa chỉ trụ sở (nếu có).
3.ký và con dấu
Người đại diện theo pháp luật của doanh nghiệp hoặc cá nhân người nộp thuế cần ký tên, ghi rõ họ tên và đóng dấu (nếu là tổ chức) vào mẫu đơn đề nghị.
4. Thủ tục nộp hồ sơ và xử lý
Sau khi hoàn thiện mẫu 25/ĐK-TCT và chuẩn bị đầy đủ các giấy tờ liên quan, người nộp thuế có thể nộp hồ sơ theo các cách sau:
- Nộp trực tiếp tại cơ quan thuế: Mang hồ sơ đến bộ phận tiếp nhận và trả kết quả của Chi cục Thuế quản lý trực tiếp.
- Nộp trực tuyến: Thông qua Cổng thông tin điện tử của Tổng cục Thuế hoặc các hệ thống dịch vụ thuế điện tử đã được đăng ký.
- Nộp qua dịch vụ bưu chính: Gửi hồ sơ đến cơ quan thuế quản lý trực tiếp thông qua các dịch vụ bưu chính được ủy quyền.
Cơ quan thuế sau khi tiếp nhận hồ sơ sẽ tiến hành kiểm tra và xử lý theo quy định. Thời gian xử lý hồ sơ sẽ phụ thuộc vào tính đầy đủ và hợp lệ của hồ sơ cũng như quy trình nội bộ của cơ quan thuế.
5. Những lưu ý quan trọng khi khôi phục mã số thuế
Để đảm bảo quy trình diễn ra thuận lợi, người nộp thuế cần lưu ý một số điểm sau:
- Kiểm tra kỹ thông tin: Đảm bảo mọi thông tin kê khai trong Mẫu 25/ĐK-TCT là chính xác, khớp với các giấy tờ pháp lý liên quan.
- Chuẩn bị đầy đủ hồ sơ: Thiếu sót giấy tờ có thể khiến hồ sơ bị trả lại và kéo dài thời gian xử lý.
- Theo dõi tiến độ xử lý: Liên hệ cơ quan thuế nếu quá thời hạn quy định mà chưa nhận được phản hồi.
- Tìm hiểu quy định mới: Luôn cập nhật các quy định, thông tư, nghị định mới nhất của Bộ Tài chính và Tổng cục Thuế về quản lý thuế.
Việc khôi phục mã số thuế là một thủ tục hành chính quan trọng, đòi hỏi sự cẩn trọng và tuân thủ đúng quy trình. Hy vọng với những hướng dẫn chi tiết về cách điền mẫu 25/ĐK-TCT và các lưu ý kèm theo, quý độc giả sẽ thực hiện thành công thủ tục này, đảm bảo hoạt động kinh doanh diễn ra liên tục và hiệu quả trong năm 2026.
Bình luận